Acheter sa résidence principale demande souvent de mobiliser un apport et de compléter son budget avec un crédit immobilier. En 2026, le prêt à taux zéro, ou PTZ, peut réduire le coût du financement pour certains primo-accédants.
Depuis le 1er avril 2025, le dispositif a été élargi à l’achat d’un logement neuf, appartement ou maison, sur l’ensemble du territoire français. Cette extension est prévue pour les offres de prêt émises jusqu’au 31 décembre 2027.
Toutefois, avoir droit au PTZ ne signifie pas que 50 % du prix de votre futur logement sera automatiquement financé à taux zéro. Le montant dépend notamment de vos revenus, de la composition de votre foyer, de la localisation du bien, de son prix et du type de logement acheté.
Voici comment déterminer, étape par étape, combien le PTZ peut réellement financer pour votre résidence principale en 2026.
En bref
Le PTZ 2026 est un prêt sans intérêts destiné à compléter le financement de la résidence principale de certains ménages.
Pour un appartement neuf, il peut représenter jusqu’à 50 % du coût de l’opération retenu pour le calcul, dans la limite de plafonds réglementaires. Pour une maison individuelle neuve, les quotités sont généralement plus faibles.
Son montant dépend principalement :
- de vos ressources ;
- du nombre de personnes qui occuperont le logement ;
- de la zone géographique du bien ;
- du prix de l’opération ;
- de la nature du logement ;
- de la tranche de revenus à laquelle appartient votre foyer.
Le PTZ ne finance jamais seul l’intégralité d’un achat immobilier. Il doit être associé à un autre financement.
Qu’est-ce que le PTZ en 2026 ?
Le prêt à taux zéro est un dispositif public destiné à faciliter l’accession à la propriété.
Comme son nom l’indique, l’emprunteur ne paie pas d’intérêts sur la somme empruntée au titre du PTZ. Il ne s’agit toutefois pas d’une subvention : le capital obtenu doit être remboursé.
De plus, le PTZ est un financement complémentaire. Il doit donc être associé à un ou plusieurs autres prêts permettant de financer l’achat immobilier.
Le PTZ est-il disponible partout en France en 2026 ?
Oui, pour l’immobilier neuf. Depuis le 1er avril 2025, le PTZ est accessible pour l’acquisition ou la construction d’un logement neuf sur l’ensemble du territoire français, qu’il s’agisse d’un appartement ou d’une maison individuelle.
Cette extension est prévue jusqu’au 31 décembre 2027.
Le zonage A, A bis, B1, B2 et C reste néanmoins important. Il intervient notamment dans le calcul des plafonds de ressources et du montant de l’opération pris en compte.
Qui peut bénéficier du PTZ pour acheter sa résidence principale ?
Le PTZ s’adresse principalement aux primo-accédants.
En principe, vous ne devez pas avoir été propriétaire de votre résidence principale au cours des deux années précédant l’émission de l’offre de prêt.
Certaines exceptions existent, notamment dans certaines situations de handicap ou lorsque la résidence principale a été rendue définitivement inhabitable à la suite d’une catastrophe.
Il faut également respecter les plafonds de ressources du dispositif.
Quels revenus sont pris en compte pour un PTZ en 2026 ?
Pour une demande réalisée en 2026, les ressources examinées correspondent notamment au revenu fiscal de référence de l’année N-2, soit les revenus de 2024.
Cependant, le calcul ne repose pas uniquement sur votre revenu fiscal de référence.
L’administration compare également vos ressources avec un montant correspondant au coût de l’opération divisé par neuf. Le montant le plus élevé est retenu.
Cette règle est importante, car elle peut modifier votre tranche de revenus et parfois votre éligibilité au PTZ.
Exemple : pourquoi votre revenu fiscal ne suffit pas toujours
Vous achetez seul un appartement à 450 000 €.
Votre revenu fiscal de référence retenu est de 30 000 €.
450 000 € ÷ 9 = 50 000 €
Le montant retenu pour apprécier vos ressources sera donc de 50 000 €, et non de 30 000 €.
Autrement dit, regarder uniquement son avis d’imposition ne suffit pas pour déterminer précisément son PTZ.
Quels sont les plafonds de ressources du PTZ en 2026 ?
Les plafonds varient selon la zone du logement et le nombre de personnes destinées à l’occuper.
| Nombre de personnes | Zone A / A bis | Zone B1 | Zone B2 | Zone C |
|---|---|---|---|---|
| 1 | 49 000 € | 34 500 € | 31 500 € | 28 500 € |
| 2 | 73 500 € | 51 750 € | 47 250 € | 42 750 € |
| 3 | 88 200 € | 62 100 € | 56 700 € | 51 300 € |
| 4 | 102 900 € | 72 450 € | 66 150 € | 59 850 € |
| 5 | 117 600 € | 82 800 € | 75 600 € | 68 400 € |
| 6 | 132 300 € | 93 150 € | 85 050 € | 76 950 € |
| 7 | 147 000 € | 103 500 € | 94 500 € | 85 500 € |
| 8 et plus | 161 700 € | 113 850 € | 103 950 € | 94 050 € |
Ainsi, deux ménages disposant exactement des mêmes revenus peuvent ne pas avoir les mêmes droits s’ils achètent dans des zones différentes.
Comment calculer le montant de son PTZ en 2026 ?
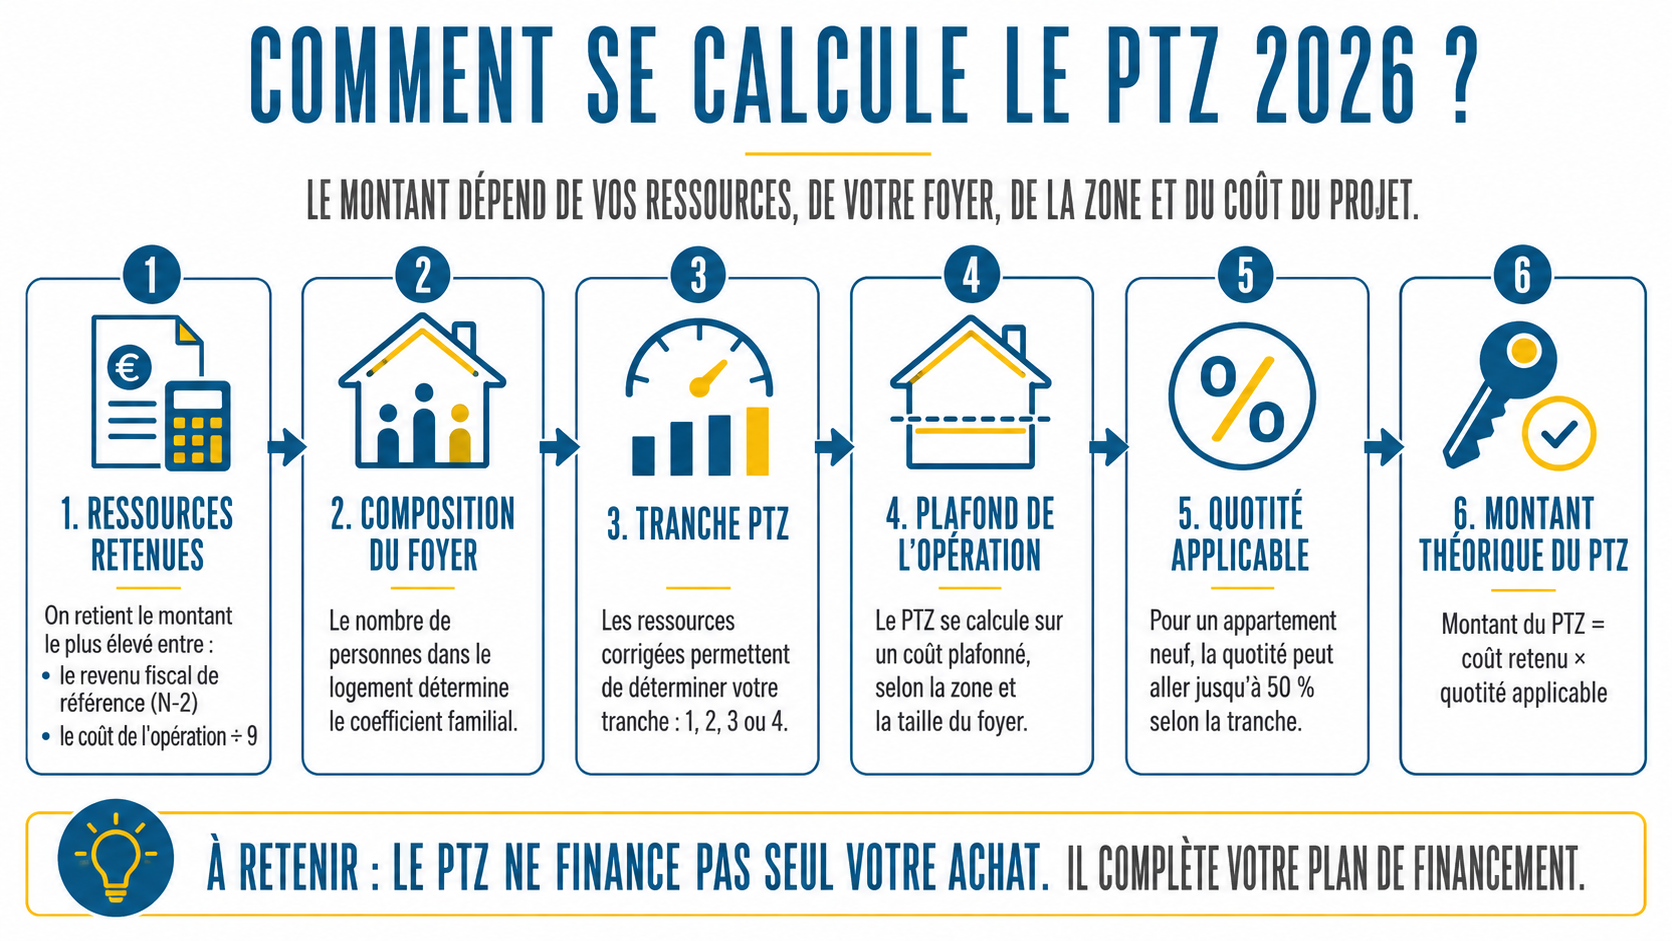
Le calcul s’effectue en plusieurs étapes. Il faut déterminer les ressources retenues, la tranche du ménage, le coût maximum de l’opération pris en compte puis la quotité applicable.
Étape 1 : déterminer les ressources retenues
Il faut comparer :
- les revenus fiscaux de référence concernés ;
- le coût de l’opération divisé par neuf.
Le montant le plus élevé sert de référence.
Étape 2 : prendre en compte la taille du foyer
Les ressources retenues sont ensuite corrigées à l’aide d’un coefficient familial.
| Nombre d’occupants | Coefficient |
|---|---|
| 1 | 1 |
| 2 | 1,5 |
| 3 | 1,8 |
| 4 | 2,1 |
| 5 | 2,4 |
| 6 | 2,7 |
| 7 | 3 |
| 8 et plus | 3,3 |