Acheter sa résidence principale demande souvent de mobiliser un apport et de compléter son budget avec un crédit immobilier. En 2026, le prêt à taux zéro, ou PTZ, peut réduire le coût du financement pour certains primo-accédants.
Depuis le 1er avril 2025, le dispositif a été élargi à l’achat d’un logement neuf, appartement ou maison, sur l’ensemble du territoire français. Cette extension est prévue pour les offres de prêt émises jusqu’au 31 décembre 2027.
Toutefois, avoir droit au PTZ ne signifie pas que 50 % du prix de votre futur logement sera automatiquement financé à taux zéro. Le montant dépend notamment de vos revenus, de la composition de votre foyer, de la localisation du bien, de son prix et du type de logement acheté.
Voici comment déterminer, étape par étape, combien le PTZ peut réellement financer pour votre résidence principale en 2026.
En bref
Le PTZ 2026 est un prêt sans intérêts destiné à compléter le financement de la résidence principale de certains ménages.
Pour un appartement neuf, il peut représenter jusqu’à 50 % du coût de l’opération retenu pour le calcul, dans la limite de plafonds réglementaires. Pour une maison individuelle neuve, les quotités sont généralement plus faibles.
Son montant dépend principalement :
- de vos ressources ;
- du nombre de personnes qui occuperont le logement ;
- de la zone géographique du bien ;
- du prix de l’opération ;
- de la nature du logement ;
- de la tranche de revenus à laquelle appartient votre foyer.
Le PTZ ne finance jamais seul l’intégralité d’un achat immobilier. Il doit être associé à un autre financement.
Qu’est-ce que le PTZ en 2026 ?
Le prêt à taux zéro est un dispositif public destiné à faciliter l’accession à la propriété.
Comme son nom l’indique, l’emprunteur ne paie pas d’intérêts sur la somme empruntée au titre du PTZ. Il ne s’agit toutefois pas d’une subvention : le capital obtenu doit être remboursé.
De plus, le PTZ est un financement complémentaire. Il doit donc être associé à un ou plusieurs autres prêts permettant de financer l’achat immobilier.
Le PTZ est-il disponible partout en France en 2026 ?
Oui, pour l’immobilier neuf. Depuis le 1er avril 2025, le PTZ est accessible pour l’acquisition ou la construction d’un logement neuf sur l’ensemble du territoire français, qu’il s’agisse d’un appartement ou d’une maison individuelle.
Cette extension est prévue jusqu’au 31 décembre 2027.
Le zonage A, A bis, B1, B2 et C reste néanmoins important. Il intervient notamment dans le calcul des plafonds de ressources et du montant de l’opération pris en compte.
Qui peut bénéficier du PTZ pour acheter sa résidence principale ?
Le PTZ s’adresse principalement aux primo-accédants.
En principe, vous ne devez pas avoir été propriétaire de votre résidence principale au cours des deux années précédant l’émission de l’offre de prêt.
Certaines exceptions existent, notamment dans certaines situations de handicap ou lorsque la résidence principale a été rendue définitivement inhabitable à la suite d’une catastrophe.
Il faut également respecter les plafonds de ressources du dispositif.
Quels revenus sont pris en compte pour un PTZ en 2026 ?
Pour une demande réalisée en 2026, les ressources examinées correspondent notamment au revenu fiscal de référence de l’année N-2, soit les revenus de 2024.
Cependant, le calcul ne repose pas uniquement sur votre revenu fiscal de référence.
L’administration compare également vos ressources avec un montant correspondant au coût de l’opération divisé par neuf. Le montant le plus élevé est retenu.
Cette règle est importante, car elle peut modifier votre tranche de revenus et parfois votre éligibilité au PTZ.
Exemple : pourquoi votre revenu fiscal ne suffit pas toujours
Vous achetez seul un appartement à 450 000 €.
Votre revenu fiscal de référence retenu est de 30 000 €.
450 000 € ÷ 9 = 50 000 €
Le montant retenu pour apprécier vos ressources sera donc de 50 000 €, et non de 30 000 €.
Autrement dit, regarder uniquement son avis d’imposition ne suffit pas pour déterminer précisément son PTZ.
Quels sont les plafonds de ressources du PTZ en 2026 ?
Les plafonds varient selon la zone du logement et le nombre de personnes destinées à l’occuper.
| Nombre de personnes | Zone A / A bis | Zone B1 | Zone B2 | Zone C |
|---|---|---|---|---|
| 1 | 49 000 € | 34 500 € | 31 500 € | 28 500 € |
| 2 | 73 500 € | 51 750 € | 47 250 € | 42 750 € |
| 3 | 88 200 € | 62 100 € | 56 700 € | 51 300 € |
| 4 | 102 900 € | 72 450 € | 66 150 € | 59 850 € |
| 5 | 117 600 € | 82 800 € | 75 600 € | 68 400 € |
| 6 | 132 300 € | 93 150 € | 85 050 € | 76 950 € |
| 7 | 147 000 € | 103 500 € | 94 500 € | 85 500 € |
| 8 et plus | 161 700 € | 113 850 € | 103 950 € | 94 050 € |
Ainsi, deux ménages disposant exactement des mêmes revenus peuvent ne pas avoir les mêmes droits s’ils achètent dans des zones différentes.
Comment calculer le montant de son PTZ en 2026 ?
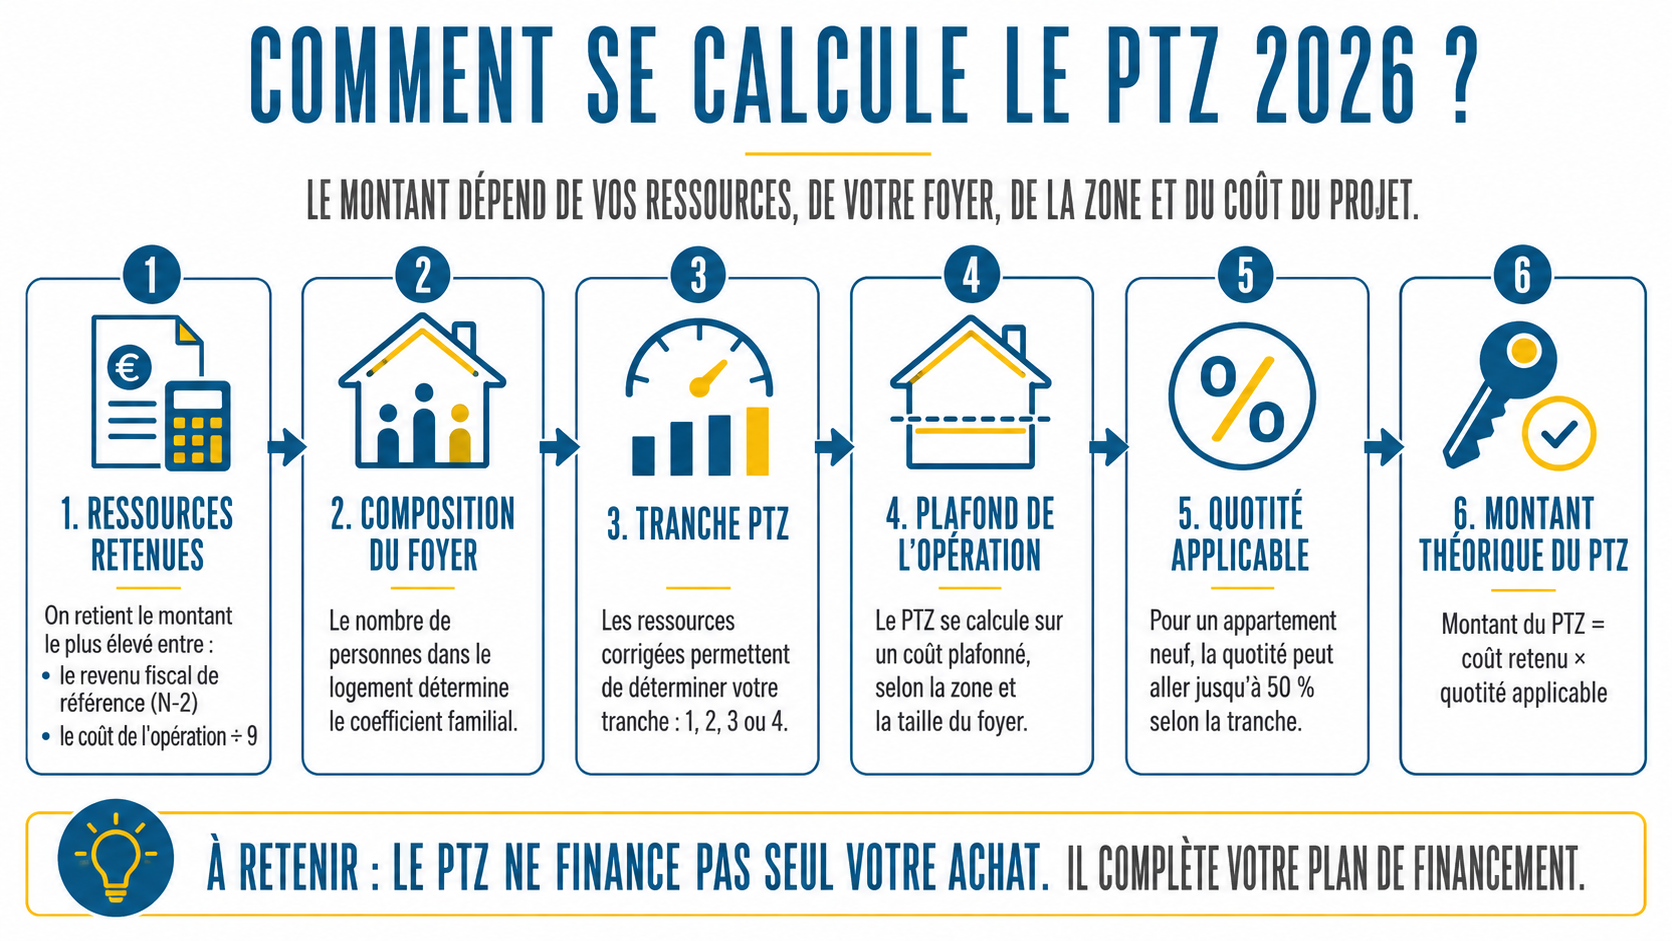
Le calcul s’effectue en plusieurs étapes. Il faut déterminer les ressources retenues, la tranche du ménage, le coût maximum de l’opération pris en compte puis la quotité applicable.

Étape 1 : déterminer les ressources retenues
Il faut comparer :
- les revenus fiscaux de référence concernés ;
- le coût de l’opération divisé par neuf.
Le montant le plus élevé sert de référence.
Étape 2 : prendre en compte la taille du foyer
Les ressources retenues sont ensuite corrigées à l’aide d’un coefficient familial.
| Nombre d’occupants | Coefficient |
|---|---|
| 1 | 1 |
| 2 | 1,5 |
| 3 | 1,8 |
| 4 | 2,1 |
| 5 | 2,4 |
| 6 | 2,7 |
| 7 | 3 |
| 8 et plus | 3,3 |
Étape 3 : déterminer votre tranche de ressources
Une fois les ressources retenues divisées par le coefficient correspondant à la composition de votre foyer, vous obtenez un montant permettant de déterminer votre tranche de ressources.
Cette tranche est essentielle puisqu’elle détermine notamment la part du coût de l’opération pouvant être financée avec le PTZ.
| Tranche | Zone A / A bis | Zone B1 | Zone B2 | Zone C |
|---|---|---|---|---|
| 1 | ≤ 25 000 € | ≤ 21 500 € | ≤ 18 000 € | ≤ 15 000 € |
| 2 | ≤ 31 000 € | ≤ 26 000 € | ≤ 22 500 € | ≤ 19 500 € |
| 3 | ≤ 37 000 € | ≤ 30 000 € | ≤ 27 000 € | ≤ 24 000 € |
| 4 | ≤ 49 000 € | ≤ 34 500 € | ≤ 31 500 € | ≤ 28 500 € |
Étape 4 : appliquer la quotité correspondant à votre tranche
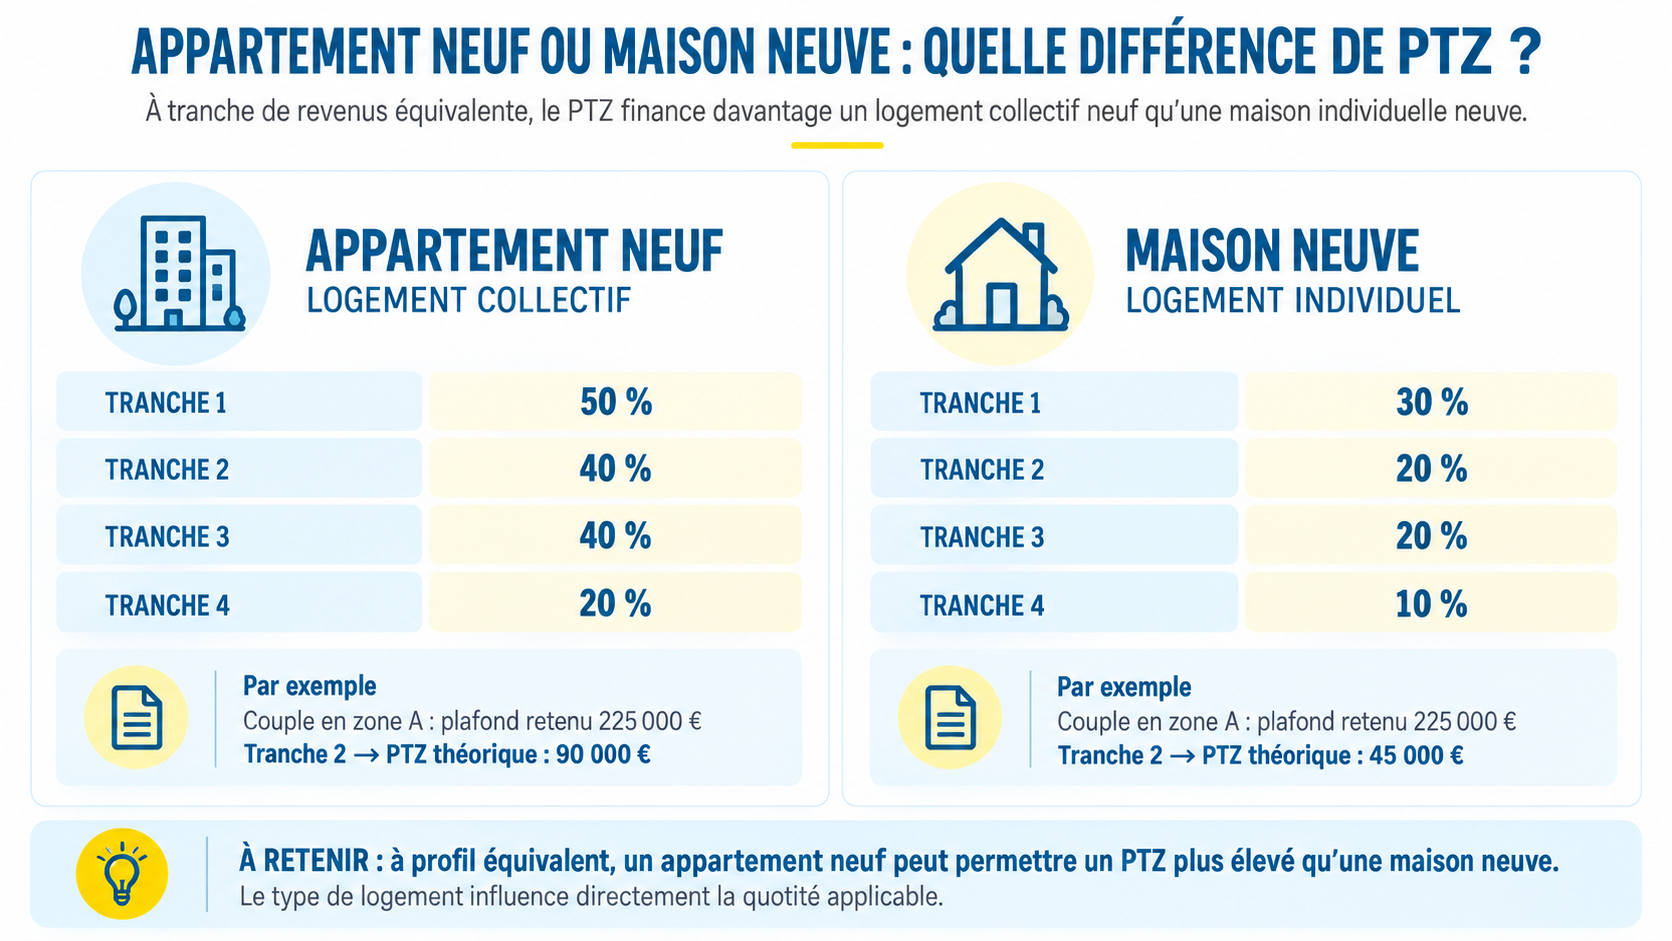
Dans le cadre de l’achat d’un logement neuf collectif, la quotité du PTZ varie selon votre tranche de ressources.
| Tranche | Part du coût retenu pouvant être financée |
|---|---|
| Tranche 1 | 50 % |
| Tranche 2 | 40 % |
| Tranche 3 | 40 % |
| Tranche 4 | 20 % |
Attention : le fameux « PTZ jusqu’à 50 % » ne signifie pas que tous les acquéreurs obtiennent un financement égal à 50 % du prix du logement. La quotité dépend notamment de la tranche de ressources et s’applique à un coût d’opération lui-même plafonné.
Étape 5 : déterminer le coût maximal retenu pour calculer votre PTZ
La quotité ne s’applique pas nécessairement au prix total de votre logement.
Le coût de l’opération retenu pour calculer le PTZ est plafonné selon la zone géographique et le nombre de personnes destinées à occuper le logement.
| Nombre de personnes | Zone A / A bis | Zone B1 | Zone B2 | Zone C |
|---|---|---|---|---|
| 1 | 150 000 € | 135 000 € | 110 000 € | 100 000 € |
| 2 | 225 000 € | 202 500 € | 165 000 € | 150 000 € |
| 3 | 270 000 € | 243 000 € | 198 000 € | 180 000 € |
| 4 | 315 000 € | 283 500 € | 231 000 € | 210 000 € |
| 5 personnes et plus | 360 000 € | 324 000 € | 264 000 € | 240 000 € |
FORMULE DE CALCUL DU PTZ
Coût de l’opération retenu
×
quotité applicable
=
montant théorique du PTZ
Si le prix du logement dépasse le plafond applicable à votre situation,
le calcul s’effectue sur le plafond et non sur la totalité du prix d’achat.
Le PTZ ne peut par ailleurs pas dépasser le montant des autres prêts
d’une durée supérieure à deux ans participant au financement de l’opération.

Your content goes here. Edit or remove this text inline or in the module Content settings. You can also style every aspect of this content in the module Design settings and even apply custom CSS to this text in the module Advanced settings.
Quel est le montant maximal du PTZ 2026 ?
Pour un logement collectif neuf, le montant théorique le plus élevé résulte de la combinaison du plafond d’opération maximal et de la quotité de 50 %.
En zone A ou A bis, pour un foyer de cinq personnes ou plus situé en tranche 1, le coût d’opération retenu peut atteindre 360 000 €. Avec une quotité de 50 %, le PTZ théorique peut donc atteindre 180 000 €.
Ce montant constitue un maximum théorique : le PTZ réellement accordé dépend de l’ensemble du plan de financement et reste notamment limité par le montant des autres prêts participant à l’opération.
Comment rembourse-t-on le PTZ en 2026 ?
L’un des intérêts du PTZ est également son mécanisme de remboursement.
Selon votre tranche de ressources, vous pouvez bénéficier d’une période pendant laquelle vous ne remboursez pas encore le capital du PTZ.
| Tranche | Différé | Remboursement ensuite |
|---|---|---|
| 1 | 10 ans | 15 ans |
| 2 | 8 ans | 12 ans |
| 3 | 2 ans | 13 ans |
| 4 | Aucun | 10 ans |
Le PTZ peut-il financer seul votre résidence principale ?
Non. Le prêt à taux zéro est un financement complémentaire.
Il doit être associé à au moins un autre financement immobilier : par exemple un prêt bancaire classique, un prêt d’accession sociale, un prêt conventionné ou, selon votre situation, un autre prêt complémentaire.
Apport + prêt principal + PTZ + éventuelles aides
= plan de financement global de votre achat
Être éligible au PTZ ne garantit pas l’accord de la banque
C’est un point particulièrement important.
Vous pouvez remplir toutes les conditions réglementaires du PTZ sans que cela signifie automatiquement que votre financement sera accepté.
Éligibilité au PTZ : vous respectez les conditions du dispositif.
Faisabilité bancaire : la banque estime que votre niveau de revenus, vos charges, votre apport, votre reste à vivre et votre capacité de remboursement permettent de financer l’opération.
L’établissement prêteur reste libre d’apprécier votre solvabilité et vos garanties. Il n’est donc pas obligé d’accorder le PTZ ou le prêt principal qui l’accompagne.
Quelles obligations après avoir acheté avec un PTZ ?
Le logement financé avec un PTZ doit devenir votre résidence principale, généralement au plus tard un an après l’achat ou l’achèvement des travaux.
Pour être considéré comme votre résidence principale, le logement doit en principe être occupé au moins huit mois par an, sauf certaines situations particulières prévues par les textes.
Des règles spécifiques s’appliquent également en cas de location ou de revente pendant les premières années. Il est donc important de vérifier les conditions applicables si votre situation évolue.
Pourquoi calculer votre PTZ avant de commencer vos recherches ?
Le PTZ ne doit pas être considéré comme une prime que l’on découvre une fois le logement trouvé.
Il peut modifier directement votre budget, votre mensualité future et la manière dont votre crédit principal est structuré.
Connaître son montant potentiel avant les visites permet donc de rechercher des logements dans une enveloppe réellement cohérente avec votre capacité financière.
Le montant maximal de PTZ n’est d’ailleurs pas nécessairement l’objectif à atteindre. Le meilleur montage reste celui qui permet de financer votre résidence principale dans de bonnes conditions, avec des mensualités adaptées à votre situation.
FINANCEMENT • RÉSIDENCE PRINCIPALE
Quel montant de PTZ pouvez-vous réellement obtenir ?
Pierre Invest vous accompagne pour étudier votre projet, votre éligibilité au PTZ et votre plan de financement global avant de commencer votre recherche immobilière.
Pour étudier votre projet, appelez-nous au 07 66 76 09 36
FAQ — Tout comprendre sur le PTZ 2026
Le PTZ peut-il financer 50 % de mon logement ?
Dans un logement collectif neuf, une quotité de 50 % est applicable à la tranche 1. Mais elle s’applique au coût d’opération retenu dans la limite du plafond prévu pour votre zone et la composition de votre foyer. Cela ne signifie donc pas que 50 % du prix de chaque logement peut automatiquement être financé par un PTZ.
Quel revenu est pris en compte pour le PTZ ?
Les ressources retenues correspondent au montant le plus élevé entre les revenus fiscaux de référence concernés et le coût de l’opération divisé par neuf. Le calcul doit donc être vérifié pour chaque dossier.
Peut-on obtenir le PTZ sans apport ?
Le dispositif PTZ ne fixe pas à lui seul un apport personnel obligatoire. En revanche, l’établissement bancaire reste libre d’étudier votre solvabilité et de définir les conditions auxquelles il accepte de financer votre projet.
Le PTZ est-il réservé à l’immobilier neuf ?
Non. Le PTZ peut également concerner certaines opérations dans l’ancien lorsqu’elles respectent les conditions spécifiques prévues par le dispositif. Les règles ne sont toutefois pas identiques à celles de l’achat d’un logement neuf.
Peut-on cumuler un PTZ avec un prêt immobilier classique ?
Oui. C’est même le principe du PTZ : il vient compléter un ou plusieurs autres prêts participant au financement de votre résidence principale.
La banque est-elle obligée d’accorder un PTZ si je suis éligible ?
Non. L’éligibilité réglementaire ne vaut pas accord bancaire. La banque conserve la possibilité d’évaluer votre capacité de remboursement et vos garanties avant d’accepter le financement.
PTZ 2026 : connaître son financement avant de choisir son logement
Le prêt à taux zéro peut représenter une aide importante pour acheter sa résidence principale, notamment dans l’immobilier neuf.
Mais son montant dépend de plusieurs éléments : vos ressources, la composition de votre foyer, la localisation du logement, le coût de l’opération et la tranche à laquelle vous appartenez.
Il est donc préférable de ne pas raisonner uniquement en termes de « PTZ maximum », mais d’intégrer le dispositif à l’ensemble de votre financement.
Plus votre budget est défini précisément en amont, plus vous pouvez orienter votre recherche vers des logements réellement compatibles avec votre projet.
Informations à vérifier avant votre projet : les règles du PTZ, plafonds, conditions d’éligibilité et modalités de financement peuvent évoluer. Le montant réellement accordé dépend de votre situation personnelle, de l’opération immobilière et de l’établissement prêteur. Une simulation personnalisée reste indispensable avant toute décision d’achat.