Acheter un appartement ou une maison ne se résume jamais au prix affiché sur l’annonce.
Un logement proposé à 400 000 € ne vous coûtera pas nécessairement 400 000 € au moment de l’acquisition. Frais d’acquisition, financement, assurance, garantie bancaire, copropriété, taxe foncière, travaux, déménagement ou encore équipement du logement peuvent venir augmenter le budget nécessaire.
Et surtout, ces frais ne sont pas les mêmes selon que vous achetez dans l’ancien ou dans le neuf.
Certains sont obligatoires. D’autres dépendent de votre financement. D’autres encore sont directement liés au logement que vous choisissez.
L’objectif n’est donc pas seulement de savoir combien vous pouvez emprunter, mais de déterminer combien votre projet immobilier va réellement vous coûter.
L’ESSENTIEL À RETENIR
En bref
Avant d’acheter votre résidence principale, pensez à distinguer quatre grandes catégories de dépenses :
- les frais d’acquisition, souvent appelés « frais de notaire » ;
- les frais liés au crédit immobilier ;
- les dépenses propres au logement : copropriété, travaux, taxe foncière, équipements ;
- les dépenses liées à votre installation : déménagement, mobilier, abonnements ou aménagements.
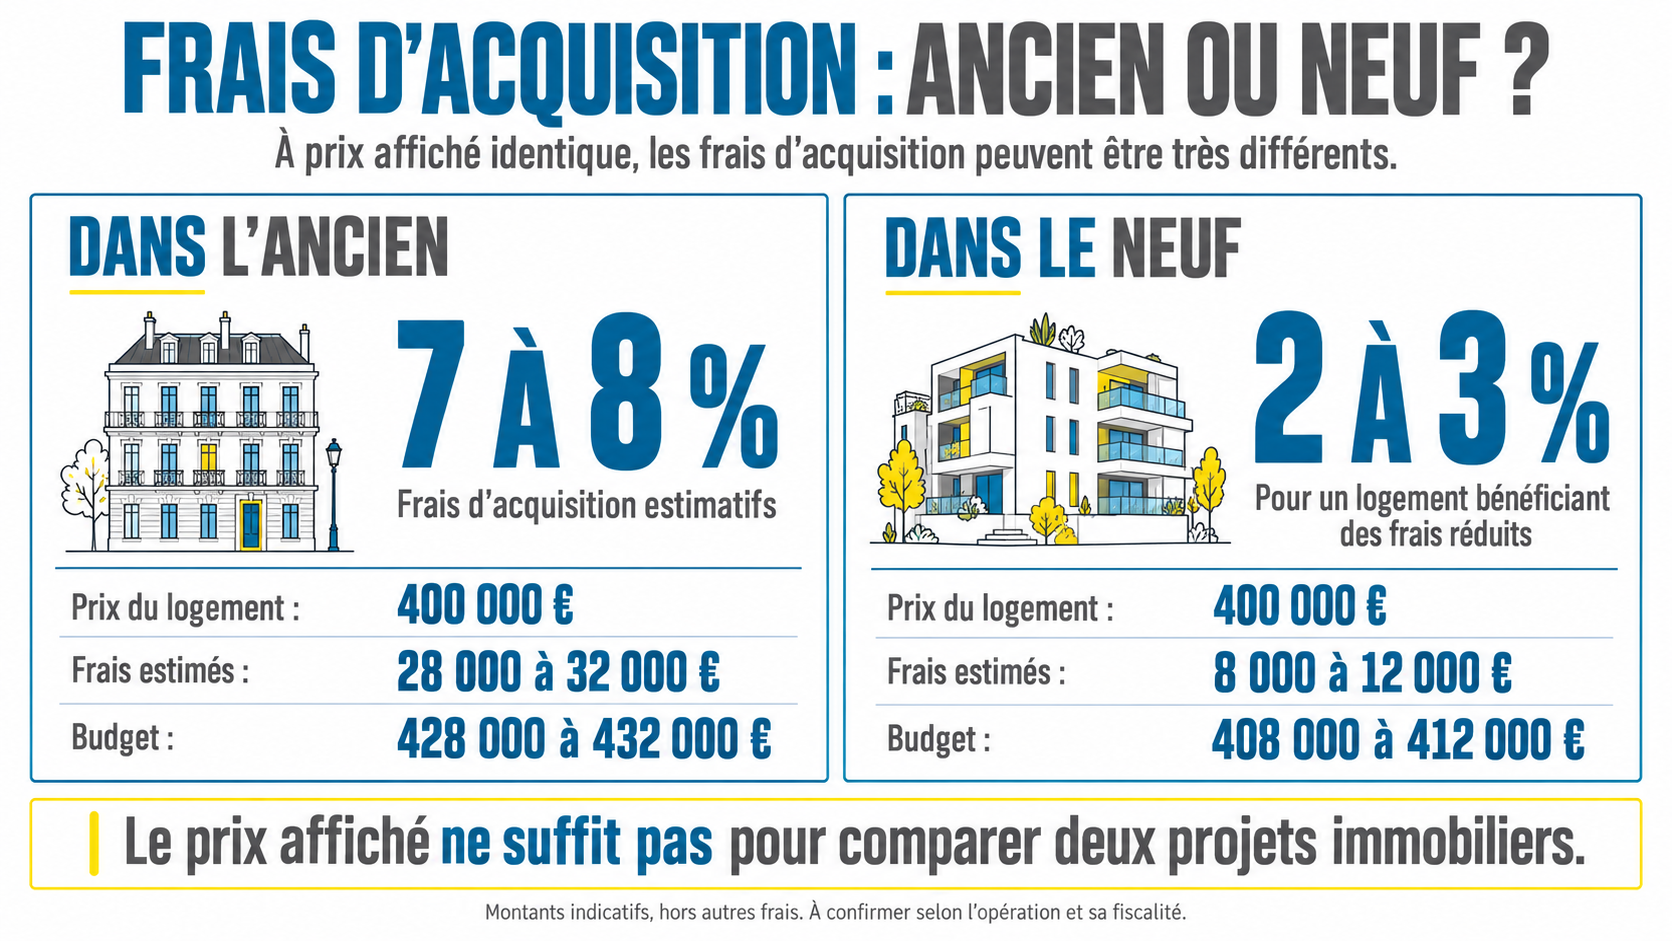
Dans l’ancien, les frais d’acquisition représentent généralement environ 7 à 8 % du prix du logement.
Dans le neuf bénéficiant des frais réduits, ils se situent plutôt autour de 2 à 3 %.
Le bon réflexe consiste donc à raisonner en coût global du projet et non uniquement en prix d’achat.
Pourquoi le prix affiché d’un logement n’est-il pas votre budget réel ?
Lorsque vous consultez une annonce immobilière affichée à 300 000 €, 400 000 € ou 500 000 €, ce prix correspond essentiellement à la valeur du bien vendu selon les conditions de l’annonce.
Il ne comprend pas nécessairement tout ce que vous devrez réellement décaisser pour devenir propriétaire puis vous installer.
Prenons un exemple très simple.
Deux appartements sont proposés à 400 000 €.
Le premier est un appartement ancien en bon état. Le second est un appartement neuf vendu en VEFA.
Le prix affiché est identique.
Pourtant, les besoins de trésorerie de l’acquéreur peuvent être très différents, notamment en raison des frais d’acquisition, du mode de financement, d’éventuels intérêts intercalaires ou encore de travaux nécessaires après l’achat.
Prix du logement ≠ budget total de l’opération
1. Les frais d’acquisition : le premier coût à ajouter au prix
Les frais d’acquisition sont encore très souvent appelés « frais de notaire ».
Cette expression peut toutefois être trompeuse.
La totalité de la somme versée au notaire ne constitue pas sa rémunération. Une part importante correspond à des taxes et droits reversés à l’État et aux collectivités.
Les frais comprennent notamment :
- les droits et taxes liés à la mutation ;
- la rémunération réglementée du notaire ;
- les débours correspondant aux sommes avancées pour différentes formalités ;
- la contribution de sécurité immobilière.
Dans l’ancien : environ 7 à 8 %
Pour l’achat d’un logement ancien, les frais d’acquisition représentent couramment environ 7 à 8 % du prix.
Pour un appartement ancien vendu
400 000 €
Frais d’acquisition estimatifs : 28 000 à 32 000 €
Ce montant reste un ordre de grandeur. Une simulation précise dépend notamment de la localisation du bien et de la fiscalité applicable au moment de la vente.
Depuis 2025, certains départements peuvent temporairement appliquer une hausse des droits de mutation. Ce paramètre doit donc être vérifié au moment de votre acquisition.
Dans le neuf : généralement 2 à 3 %
Dans un logement neuf bénéficiant du régime des frais réduits, les frais d’acquisition se situent généralement autour de 2 à 3 % du prix.
Pour un appartement neuf vendu
400 000 €
Frais d’acquisition estimatifs : 8 000 à 12 000 €
2. Les honoraires d’agence sont-ils toujours compris dans le prix ?
Pas nécessairement.
Une annonce immobilière doit permettre d’identifier clairement qui supporte les honoraires de l’agence.
Ils peuvent être :
- à la charge du vendeur ;
- à la charge de l’acquéreur.
Cette distinction est importante pour comprendre exactement la composition du prix annoncé.
Lorsque les honoraires sont supportés par l’acquéreur, l’annonce doit notamment permettre d’identifier le prix avec et sans honoraires.
Deux appartements affichés au même montant peuvent donc avoir une structure de prix différente.
Dans l’immobilier neuf commercialisé directement par le promoteur ou par son réseau de distribution, le fonctionnement est généralement différent : l’acquéreur achète au prix commercial proposé dans le programme, sans ajouter automatiquement une commission d’agence au prix affiché.
3. Quels frais faut-il prévoir lorsqu’on finance son achat à crédit ?
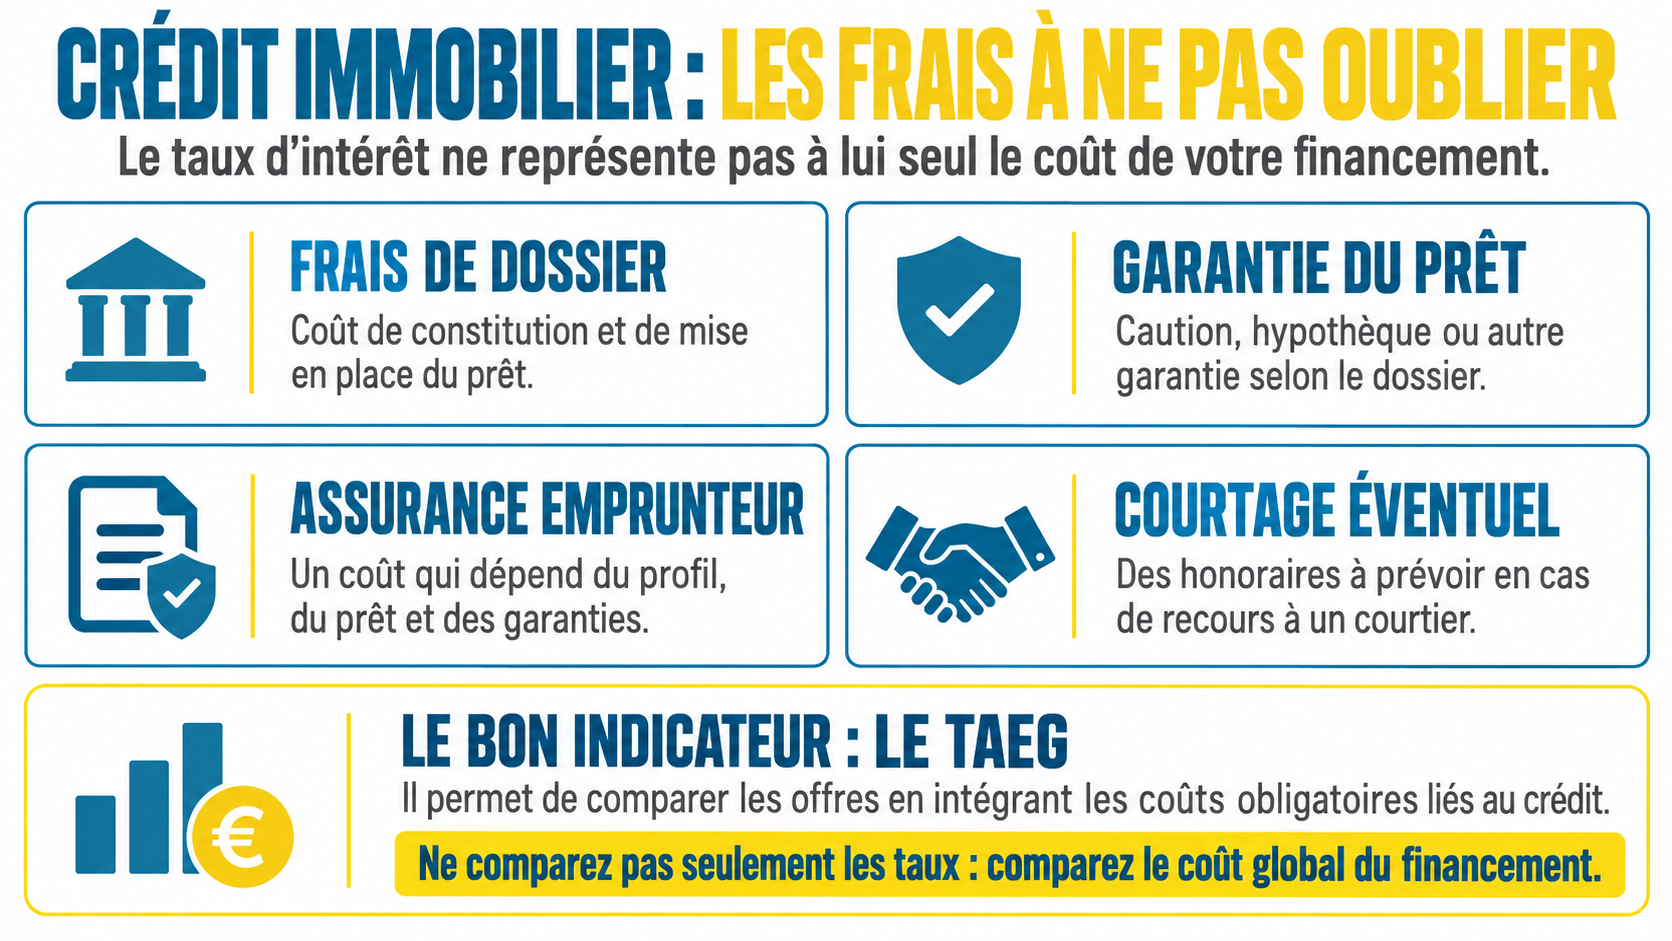
Un prêt immobilier ne se résume pas au taux d’intérêt indiqué par la banque. Plusieurs frais peuvent accompagner le financement.
Les frais de dossier bancaire
La banque peut facturer des frais pour l’étude, la constitution et la mise en place du crédit. Leur montant dépend de l’établissement et du dossier.
En pratique, ils peuvent représenter plusieurs centaines à quelques milliers d’euros et peuvent parfois être négociés.
La garantie du prêt immobilier
La banque demande généralement une garantie lui permettant de se protéger en cas de défaut de remboursement.
- caution ;
- hypothèque ;
- autre mécanisme de garantie selon l’établissement et l’opération.
L’assurance emprunteur
Son coût dépend notamment de l’âge, du montant emprunté, de la durée du crédit, de la quotité assurée, des garanties choisies et du profil de l’emprunteur.
Il serait donc trompeur d’appliquer un pourcentage unique à tous les acquéreurs.
Les éventuels frais de courtage
Si vous faites appel à un courtier en crédit immobilier, des honoraires peuvent également être facturés. Le recours à un courtier reste toutefois un choix : ces frais ne sont donc pas systématiques.
4. Pourquoi faut-il comparer le TAEG et pas seulement le taux du crédit ?
Un taux nominal attractif ne signifie pas toujours que l’offre de crédit est la moins chère.
Le TAEG permet d’avoir une vision plus globale du coût du financement. Il peut notamment intégrer, selon l’offre :
- les intérêts du prêt ;
- les frais de dossier ;
- le coût de certaines garanties ;
- l’assurance emprunteur lorsqu’elle est exigée ;
- certains frais d’intermédiation nécessaires à l’obtention du crédit.
À RETENIR
Ne comparez pas uniquement le taux du crédit : comparez le coût global du financement.
5. Quels frais spécifiques faut-il prévoir dans une copropriété ?
Lorsque vous achetez un appartement, la copropriété peut représenter un poste budgétaire important.
Avant d’acheter, consultez notamment :
- le montant annuel des charges ;
- le budget prévisionnel de la copropriété ;
- les derniers procès-verbaux d’assemblée générale ;
- les travaux déjà votés ;
- les travaux évoqués mais pas encore votés ;
- le niveau éventuel d’impayés dans la copropriété.
Qui paie les travaux votés avant la vente ?
La réponse dépend notamment de la date d’exigibilité des appels de fonds et des dispositions prévues entre vendeur et acquéreur.
Une copropriété qui vient de voter une rénovation importante peut donc modifier sensiblement le budget réel d’un achat.
6. La taxe foncière doit-elle être ajoutée au budget d’achat ?
Oui, mais il faut distinguer la règle fiscale de ce qui peut être prévu dans l’acte de vente.
Vis-à-vis de l’administration fiscale, la taxe foncière est due par la personne propriétaire du logement au 1er janvier de l’année.
En pratique, l’acte de vente prévoit fréquemment un remboursement au vendeur d’une partie de cette taxe par l’acquéreur, calculée au prorata de la période restant dans l’année.
Il ne s’agit pas d’une deuxième taxe foncière : c’est une répartition conventionnelle entre vendeur et acquéreur.
7. Les diagnostics immobiliers sont-ils à la charge de l’acheteur ?
En principe, non.
Lors de la vente d’un logement, les diagnostics immobiliers obligatoires composant le dossier de diagnostic technique sont fournis par le vendeur.
En revanche, vous pouvez décider de commander une expertise supplémentaire : analyse technique, structurelle ou devis de travaux. Cette dépense devient alors volontaire et reste à intégrer au budget si vous souhaitez sécuriser davantage votre décision.
8. Combien faut-il prévoir pour les travaux ?
C’est probablement l’un des postes les plus difficiles à estimer sans analyser le bien.
Un appartement ancien peut ne nécessiter aucun travaux significatif. Un autre logement affiché au même prix peut demander :
- une rénovation complète de la cuisine ;
- une salle de bains ;
- une remise aux normes électriques ;
- des sols ;
- de la peinture ;
- une rénovation énergétique ;
- des fenêtres ;
- une redistribution des pièces.
Il n’existe donc pas de pourcentage universel fiable à ajouter au prix du logement.
Lorsque les travaux représentent une part importante du projet, la meilleure approche consiste à obtenir des devis avant de prendre une décision définitive.
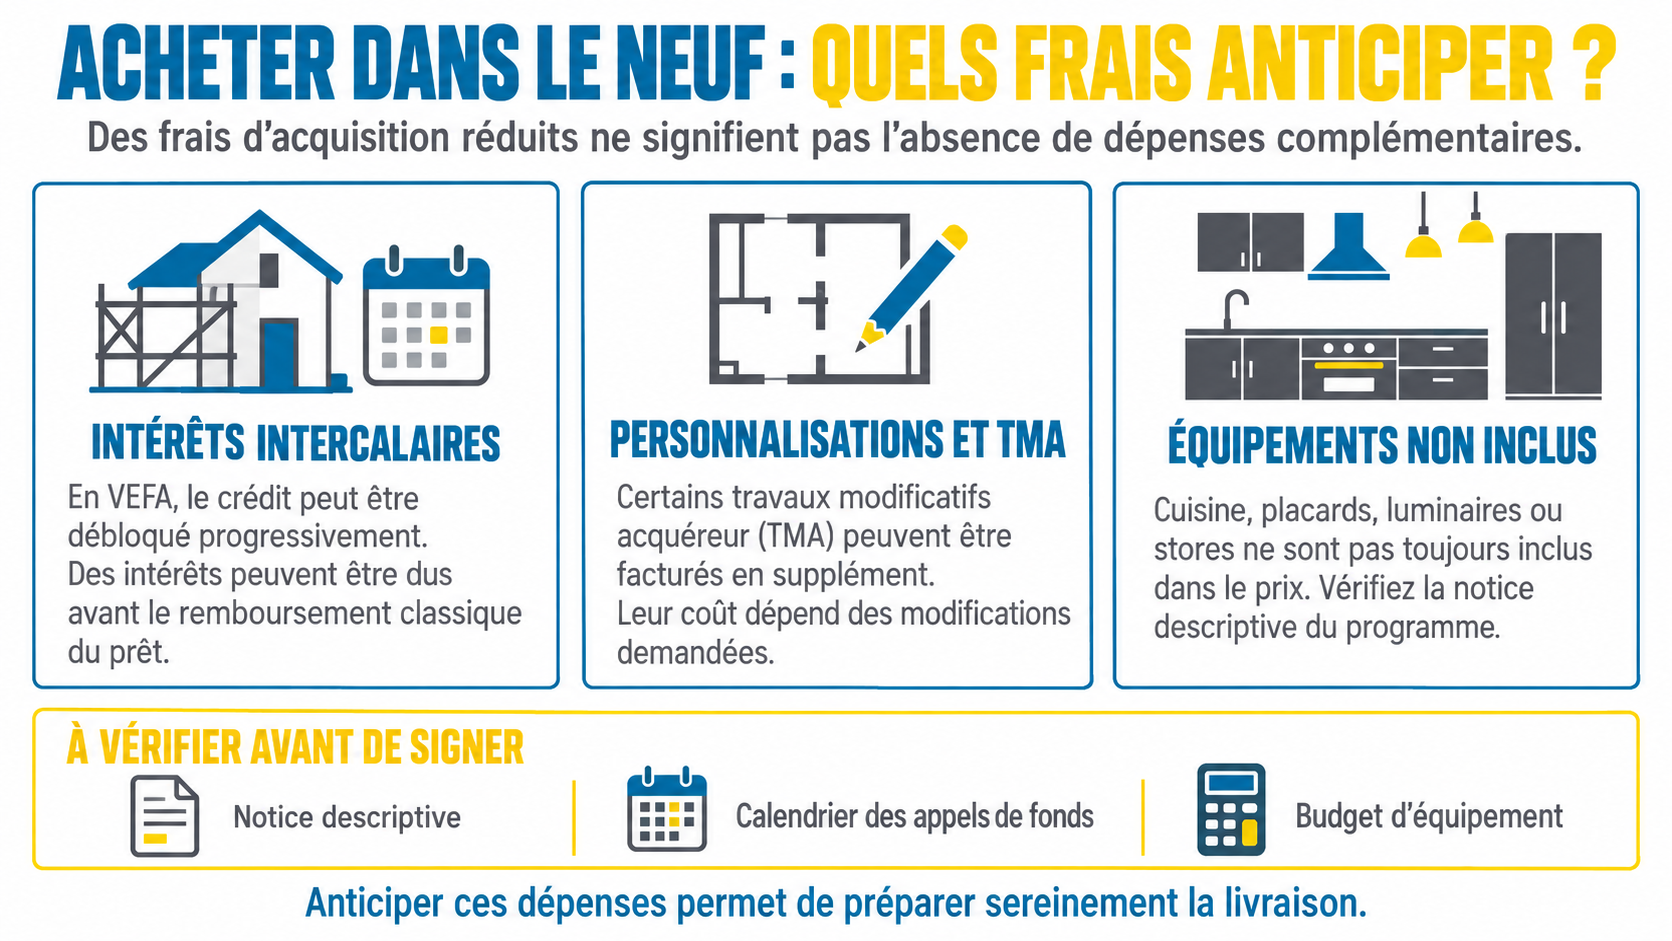
9. Acheter dans le neuf supprime-t-il tous les frais supplémentaires ?
Non. Le neuf bénéficie généralement de frais d’acquisition réduits, mais d’autres coûts doivent être anticipés.
La TVA est-elle à ajouter au prix ?
Lorsque le prix du logement neuf est annoncé TTC, la TVA est déjà intégrée. Il ne faut donc pas ajouter 20 % au prix affiché.
Les intérêts intercalaires en VEFA
Lorsque vous achetez un logement en VEFA avec un crédit immobilier, la banque ne débloque généralement pas la totalité du prêt immédiatement.
Vous pouvez alors devoir payer des intérêts intercalaires sur les sommes déjà débloquées avant le démarrage du remboursement classique du crédit.
Les équipements et personnalisations
Selon le programme, il peut être nécessaire de prévoir séparément :
- cuisine ;
- placards ;
- luminaires ;
- stores ;
- mobilier ;
- modifications ou personnalisations demandées par l’acquéreur.
Il faut donc lire attentivement la notice descriptive du programme.
10. Comment fonctionne le paiement d’un logement en VEFA ?
Dans une VEFA, le logement est payé progressivement au fur et à mesure de la construction.
Repères réglementaires
Ce fonctionnement explique pourquoi le financement doit être anticipé dès la réservation : le calendrier du crédit doit être cohérent avec celui du programme immobilier.
11. Assurance habitation, déménagement et installation : les petits frais qui s’additionnent
Ces dépenses paraissent secondaires lorsqu’on raisonne sur un achat immobilier de plusieurs centaines de milliers d’euros. Pourtant, additionnées, elles peuvent représenter une somme importante.
- assurance habitation ;
- déménagement ;
- mise en service ou changement d’abonnements ;
- internet ;
- électricité ;
- mobilier ;
- électroménager ;
- rideaux ou stores ;
- luminaires ;
- petits travaux après emménagement.
Ces dépenses ne sont pas des frais d’acquisition au sens juridique, mais elles font bien partie du budget nécessaire pour réellement habiter le logement.
12. Exemple : combien prévoir en plus pour un appartement à 400 000 € ?
Prenons trois situations volontairement simples. Ces exemples ne constituent pas des devis : ils permettent de comprendre pourquoi le prix affiché ne suffit pas pour comparer deux logements.
| Situation | Prix du logement | Frais / travaux | Budget avant autres frais |
|---|---|---|---|
| Ancien | 400 000 € | 28 000 à 32 000 € | 428 000 à 432 000 € |
| Neuf | 400 000 € | 8 000 à 12 000 € | 408 000 à 412 000 € |
| Ancien + travaux | 400 000 € |
28 000 à 32 000 € + 25 000 € de travaux |
453 000 à 457 000 € |
À prix affiché identique, l’écart de budget peut dépasser 40 000 €.
Estimations hors certains frais de financement, assurance emprunteur, éventuel courtage, prorata de taxe foncière, déménagement et dépenses d’installation.
13. Quels frais oublie-t-on le plus souvent ?
Les travaux de copropriété
Une façade, une toiture, une rénovation énergétique ou un ascenseur peuvent représenter des montants importants.
Le coût réel du financement
Une mensualité de crédit ne donne pas à elle seule le coût global du prêt. Assurance, garantie, dossier et éventuel courtage doivent également être intégrés.
Le prorata de taxe foncière
Il apparaît parfois tardivement dans le processus d’achat alors qu’il peut représenter une somme non négligeable.
Les dépenses d’installation
Cuisine, mobilier, électroménager, déménagement et petits aménagements sont souvent financés avec l’épargne restante.
14. Faut-il utiliser toute son épargne pour acheter ?
Pas nécessairement.
Mettre un apport important peut permettre de réduire le montant emprunté ou d’améliorer le dossier présenté à la banque.
Mais conserver une épargne après l’achat peut également être essentiel.
Une fois propriétaire, vous pouvez être confronté à :
- une dépense imprévue ;
- un équipement à remplacer ;
- une réparation ;
- des travaux de copropriété ;
- une hausse temporaire de certaines dépenses ;
- un changement dans votre situation personnelle.
Un projet immobilier solide ne consiste donc pas uniquement à réussir à signer l’achat. Il faut également pouvoir vivre confortablement après l’acquisition.
15. Ancien ou neuf : lequel coûte réellement le moins cher ?
Il n’existe pas de réponse universelle.
Dans l’ancien
Il peut offrir une disponibilité immédiate et davantage de choix dans certains quartiers.
Mais il peut aussi impliquer des frais d’acquisition plus élevés, des travaux ou des dépenses de rénovation énergétique.
Dans le neuf
Il peut offrir des frais d’acquisition réduits, une performance énergétique récente et moins de travaux immédiats.
Mais il peut aussi impliquer une attente avant livraison, des intérêts intercalaires ou certains équipements à prévoir.
La bonne question n’est pas « quel bien est le moins cher ? », mais « quel projet présente le meilleur équilibre entre prix, frais, financement, travaux, charges et qualité du logement ? »
16. Comment établir son véritable budget avant de commencer les visites ?
Avant de rechercher un logement, nous vous conseillons de distinguer trois enveloppes.
1. Le prix d’achat maximum
C’est le montant que vous pouvez consacrer au logement lui-même.
2. Les frais liés à l’acquisition et au financement
Frais d’acquisition, frais bancaires, garantie, assurance et éventuel courtage.
3. L’enveloppe après acquisition
Travaux, déménagement, mobilier, équipements, taxe foncière, premières charges et épargne de sécurité.
Un acquéreur qui dispose d’un budget total de 450 000 € ne devrait pas forcément rechercher des logements affichés à 450 000 €.
S’il achète dans l’ancien avec des frais d’acquisition élevés et des travaux, son prix cible devra être inférieur.
À l’inverse, dans certaines opérations neuves bénéficiant de frais réduits et ne nécessitant pas de travaux immédiats, une part plus importante du budget global peut être consacrée au prix du logement.
Déterminer ce budget avant les visites permet :
- d’éviter les mauvaises surprises ;
- de comparer correctement ancien et neuf ;
- de présenter un projet plus cohérent à la banque ;
- de conserver une marge pour les dépenses futures ;
- de concentrer ses recherches sur des logements réellement accessibles.
VOTRE PROJET IMMOBILIER
Pierre Invest vous accompagne pour construire votre budget immobilier
Le prix du logement n’est qu’une partie de votre projet. Nous vous accompagnons pour analyser votre financement, anticiper les frais supplémentaires et comparer les solutions immobilières adaptées à votre situation.
Appartement neuf ou ancien, résidence principale ou investissement : construisons ensemble un budget cohérent avant de commencer vos recherches.
FAQ — Les frais à prévoir lors d’un achat immobilier
Combien faut-il prévoir en plus du prix d’un appartement ancien ?
Les frais d’acquisition représentent généralement environ 7 à 8 % du prix dans l’ancien. Il faut ensuite ajouter, selon votre situation, les frais de financement, les éventuels travaux, les dépenses de copropriété et les frais d’installation.
Combien faut-il prévoir en plus dans le neuf ?
Les frais d’acquisition d’un logement neuf éligible aux frais réduits se situent généralement autour de 2 à 3 %. Des frais de financement, d’assurance, d’équipement et éventuellement des intérêts intercalaires en VEFA peuvent toutefois s’ajouter.
Les frais de notaire sont-ils inclus dans le prix affiché ?
En principe, non. Ils viennent généralement s’ajouter au prix d’acquisition du logement.
Les frais de notaire sont-ils réellement versés au notaire ?
Une partie seulement constitue sa rémunération. Une part importante correspond à des taxes, droits et formalités reversés ou réglés pour le compte de l’acquéreur.
Les frais d’agence sont-ils toujours à ajouter ?
Non. Cela dépend des conditions du mandat et de l’annonce. Ils peuvent être à la charge du vendeur ou de l’acquéreur.
Les diagnostics immobiliers sont-ils payés par l’acheteur ?
Les diagnostics obligatoires nécessaires à la vente sont normalement fournis par le vendeur. Une expertise supplémentaire demandée volontairement par l’acquéreur reste en revanche à sa charge.
Faut-il payer la taxe foncière l’année de l’achat ?
Le propriétaire au 1er janvier reste redevable de la taxe envers l’administration. Toutefois, l’acte peut prévoir un remboursement au vendeur au prorata de la période pendant laquelle l’acquéreur devient propriétaire.
Quels frais bancaires faut-il prévoir ?
Selon le financement : frais de dossier, garantie, assurance emprunteur et éventuellement courtage. Leur montant doit être étudié dans l’offre de crédit et à travers le TAEG.
Pourquoi les frais sont-ils moins élevés dans le neuf ?
Le neuf peut bénéficier d’une fiscalité réduite sur l’acquisition, ce qui explique des frais généralement autour de 2 à 3 %, contre environ 7 à 8 % dans l’ancien.
Quel est le meilleur moyen de ne pas dépasser son budget ?
Définir avant les visites un budget global incluant le prix du logement, les frais d’acquisition, le financement, les travaux, l’installation et une épargne de sécurité.
À retenir avant d’acheter
Un appartement affiché à 400 000 € n’a pas nécessairement un coût réel de 400 000 €.
Selon le type de logement et votre situation, il faut encore tenir compte des frais d’acquisition, du financement, de la copropriété, de la taxe foncière, des travaux et de votre installation.
La meilleure méthode consiste donc à comparer les biens à partir de leur coût total, et non uniquement de leur prix affiché.
C’est ce calcul qui permet de savoir ce que vous pouvez réellement acheter sans déséquilibrer votre projet.
Informations à vérifier avant votre acquisition : les taux, frais bancaires, règles fiscales, droits de mutation et conditions des dispositifs d’accession peuvent évoluer. Les montants indiqués dans cet article sont des ordres de grandeur et doivent être adaptés au bien, au financement et à la situation de chaque acquéreur.